트럼프가 이란 공격을 보류했다. 그런데 유가는 왜 108달러인가
https://www.edaily.co.kr/News/Read?newsId=01836806645450560&mediaCodeNo=257&OutLnkChk=Y
보류가 안도가 아니었다. “협상 실패하면 전면 대규모 공격”이라는 단서가 붙었다. 시장은 그 단서를 읽었다.
핵심 수치 7개
- 나스닥 -0.51% (26,090.73) — 이틀 연속 하락
- S&P500 -0.07% (7,403.05), 다우 +0.32% (49,686.12) — 혼조
- WTI +3.07% → 배럴당 108.66달러, 브렌트유 +2.60% → 112.10달러
- 10년물 미 국채금리, 장중 2025년 2월 이후 최고치 수준 근접 — 4.6% 근접
- 30년물 미 국채금리 5.13% — 최근 1년래 최고 수준 유지
- 씨게이트 -6.9% 급락, 마이크론 -5.95%, 샌디스크 -5.3%, 웨스턴디지털 -4.8%
- 연준 12월 금리 인상 가능성 약 45% — 금리 인하가 아니라 인상 방향
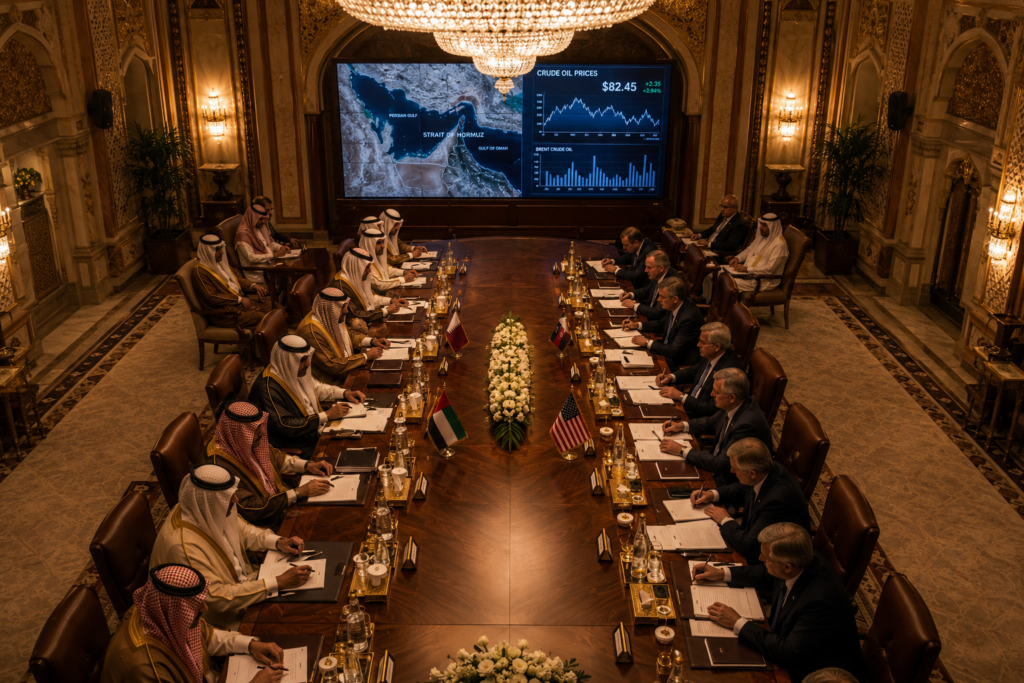
트럼프가 트루스소셜에 올렸다. 카타르, 사우디, UAE 지도자들의 요청에 따라 19일로 예정된 이란 군사 공격을 보류한다고 했다. “매우 진지한 협상이 진행 중”이라고도 했다.
그런데 바로 다음 문장이 문제였다. 협상이 타결되지 않으면 “언제든 전면적이고 대규모 공격에 나설 준비를 하라”고 미군에 직접 지시했다고 덧붙였다.
보류가 아니라 유예다. 카운트다운이 멈춘 게 아니라 일시정지 버튼을 누른 것이다. 시장은 그 차이를 정확하게 읽었다. 유가가 내리지 않았다. WTI가 3% 더 올라 108달러를 넘었다.
번스 매키니 NFJ인베스트먼트그룹 포트폴리오 매니저가 직접 말했다. “최근 시장을 하루 단위로 움직이는 거의 유일한 변수는 유가다. 핵심 변수는 호르무즈 해협 봉쇄 여부이고, 이는 장기 성장주에는 부정적이다.”
그런데 문제는 여기서 끝이 아니다.

씨게이트 CEO가 JP모건 콘퍼런스에서 한 마디 던졌다. “새 공장을 짓는 데 시간이 너무 오래 걸린다.”
AI 인프라 수요는 폭발적인데, 그걸 뒷받침하는 공급망이 따라가지 못하고 있다는 말이다. 병목이다. 이 한 마디에 씨게이트가 6.9% 급락했다. 마이크론이 5.95%, 샌디스크 5.3%, 웨스턴디지털 4.8% 떨어졌다. 엔비디아와 브로드컴도 각각 1.3%, 1.1% 빠졌다.
이 흐름이 말하는 건 하나다. 지금 AI 랠리의 구조적 취약점이 드러나기 시작했다. 수요는 있다. 그런데 공급망이 병목이다. 공장을 짓는 데 시간이 걸린다. 그 사이에 금리는 오르고, 유가는 오르고, 밸류에이션 부담은 커진다.
S&P500은 3월 말 저점 이후 18% 올랐다. 나스닥은 같은 기간 28% 급등했다. 짧은 시간에 너무 많이 올랐다. 차익실현 압력이 쌓이는 건 자연스러운 수순이다.
연준의 금리 경로도 뒤집어졌다. CME 페드워치 기준 12월 금리 인상 가능성이 45%까지 올라갔다. 불과 한 달 전만 해도 금리 인하를 기대하던 시장이 이제는 인상 가능성을 45%로 보고 있다. 채권이 주식보다 먼저, 더 정확하게 이 변화를 반영하고 있다.

지금 이 시장에서 모든 시선이 향하는 곳은 하나다.
엔비디아 실적. 5월 20일. 내일이다.
엔비디아는 3월 저점 이후 40% 이상 올랐다. 필라델피아 반도체지수는 70% 올랐다. 이 가격이 정당한지, 아니면 선반영이 너무 과했는지를 내일 숫자가 판단한다. 씨게이트가 꺼낸 공급망 병목 경고가 엔비디아에도 해당되는지, 아니면 엔비디아는 그 병목을 뚫고 성장하고 있는지가 핵심이다.
나스닥은 이틀째 빠졌다. 그러나 -3%가 뜨지 않았다. 매뉴얼은 아직 침묵 중이다. 내일 엔비디아 실적이 나오기 전까지, 그 숫자가 나스닥 선물을 어느 방향으로 움직이는지를 확인하기 전까지는 움직이지 않는다. 지금은 매뉴얼이 말을 걸기를 기다리는 구간이다.