30년물 금리가 5.128%를 찍었다. 9주 연속 올랐던 S&P500이 처음으로 멈췄다
https://www.yna.co.kr/view/AKR20260516005551072?input=1195m
미중 정상회담이 끝났다. 기대보다 적었다. 채권이 먼저 반응했고, 기술주가 뒤따라 빠졌다.
핵심 수치 8개
- 나스닥 -1.54% (26,225.14), S&P500 -1.24% (7,408.50), 다우 -1.07% (49,526.17)
- 10년물 미 국채 금리 +14bp 급등 → 4.595% — 1년 만에 최고치
- 30년물 미 국채 금리 +11.5bp → 5.128% — BofA “파멸의 문” 경고선 재돌파
- 연준 12월 금리 인상 가능성, 일주일 만에 2배 상승 → 약 40% 수준 (CME 페드워치)
- S&P500, 9주 연속 상승 이후 첫 주간 하락 — 2023년 12월 이후 최장기 랠리 종료
- S&P500 구성 종목 중 3월 저점 이후 지수 대비 우수한 성과 낸 종목 약 20% 에 불과
- 마이크로소프트 +3.05% — 빌 애크먼 퍼싱스퀘어 신규 매수 공개 영향
- 엔비디아, 다음 주 5월 20일 실적 발표 — 3월 저점 이후 +40% 이상 상승한 상태

9주 연속이었다. S&P500이 2023년 12월 이후 가장 긴 상승 랠리를 이어오고 있었다. 그 랠리가 이번 주에 처음으로 멈췄다.
두 개의 악재가 같은 날 겹쳤다.
첫 번째는 미중 정상회담. 트럼프와 시진핑이 베이징에서 만났다. 젠슨 황도 에어포스원에 탔다. 그러나 결과는 시장 기대에 못 미쳤다. 보잉 계약은 구체적 내용이 여전히 불투명했다. AI 반도체 수출 규제 완화도 확정되지 않았다. 기대가 컸던 만큼 실망도 컸다.
두 번째는 채권. 10년물 금리가 하루에 14bp 급등해 4.595%로 치솟았다. 1년 만에 최고치다. 30년물은 11.5bp 뛰어 5.128%를 찍었다. BofA의 마이클 하넷이 “파멸의 문”이라 불렀던 5% 선을 다시 돌파한 것이다.
그런데 문제는 여기서 끝이 아니다.
CME 페드워치가 보내는 신호가 더 날카롭다. 연준이 올해 12월에 금리를 인상할 가능성이 일주일 사이에 두 배로 올라 약 40%까지 올라갔다. 금리 인하가 아니라 금리 인상 가능성이다. 이란 전쟁 장기화로 에너지 가격이 전년 대비 17.9% 오른 상태이고, 주거 관련 물가도 끈적하게 올라가고 있다. 4월 CPI가 3.8%로 나왔다. 연준이 이걸 무시하기 어렵다.
슬레이트스톤 웰스의 케니 폴카리가 직접 말했다. “시장이 과도하게 앞서 나갔다. 채권 시장과 경제 지표가 보내는 신호에 충분한 주의를 기울이지 않은 채 AI 모멘텀 거래에 빠져 있었다.”
숫자가 이 말을 뒷받침한다. 3월 저점 이후 S&P500 구성 종목 중 지수보다 더 오른 종목은 20%에 불과하다. 나머지 80%는 지수를 따라가지 못했다. 극소수 대형 기술주가 지수 전체를 끌어올린 구도다. 이건 건강한 랠리의 모습이 아니다.
그나마 마이크로소프트가 버텼다. 빌 애크먼의 퍼싱스퀘어가 신규 매수를 공시하자 3.05% 올랐다. 애크먼이 손을 댄 기업은 시장이 주목한다. 그만큼 무게가 있는 이름이다.
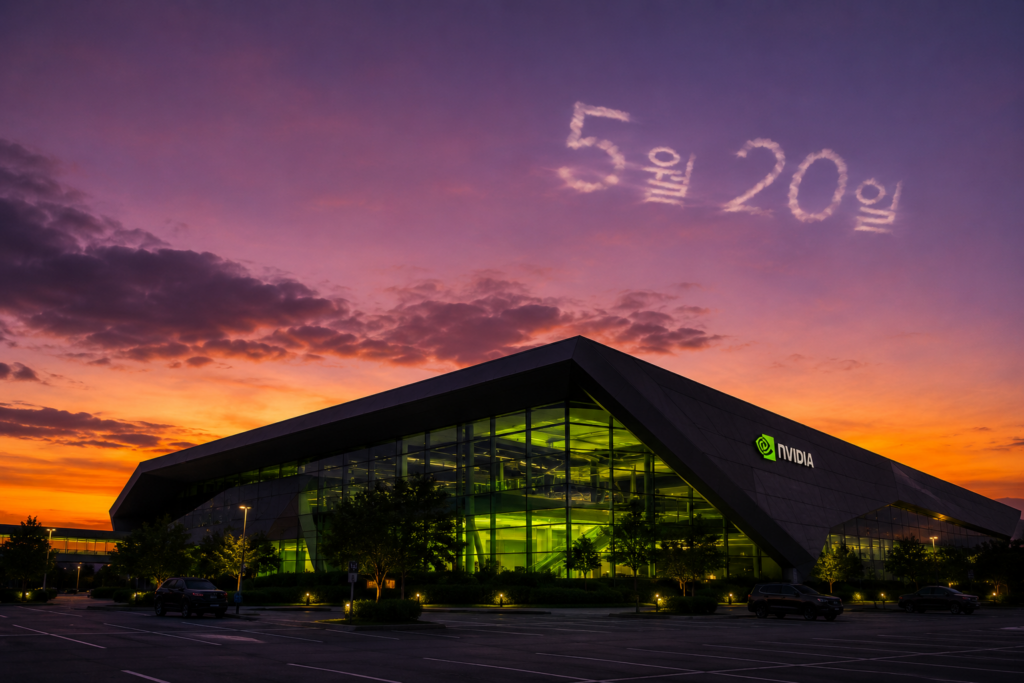
이제 시장의 시선은 하나로 모인다. 엔비디아 실적. 5월 20일이다.
엔비디아는 3월 저점 이후 40% 이상 올랐다. 필라델피아 반도체 지수는 70% 올랐다. 이 숫자들이 실적으로 정당화되느냐, 아니면 과도한 기대였느냐를 이번 실적이 판가름한다.
지금 이 장세에서 가장 중요한 건 딱 하나다. 나스닥이 -1.54% 빠졌다. 그러나 -3%가 뜨지 않았다. 매뉴얼은 아직 침묵 중이다. 채권 금리가 계속 오르는지, 아니면 다시 내려오는지. 엔비디아 실적이 기대를 넘는지. 이 두 개의 숫자가 다음 방향을 결정한다. 그 숫자가 나오기 전까지, 매뉴얼이 말을 걸기 전까지는 움직이지 않는다.