애플이 20주년 기념작을 포기했다. 제프리스가 “매도” 의견을 낸 진짜 이유
유리를 포기한 대가는 목표주가 22달러였다. 그리고 그 유리 한 장이 애플의 다음 10년 전략 전체를 흔들고 있다.
핵심 수치 6개
- 애플 -1.53% → 308.26달러
- 제프리스, 투자의견 ‘보유’ → ‘시장수익률 하회’ 하향 (사실상 매도)
- 목표주가 285.56달러 → 263.66달러 하향 조정
- ‘올글래스 아이폰’ — 아이폰X 이후 가장 큰 디자인 변화 예정이었으나 개발 중단
- 폴더블 아이폰 예상 출시가 2,299~2,499달러 (밍치궈 전망)
- 애플, 미 정부에 중국 CXMT 메모리칩 규제 완화 로비 진행 중
토머스 에디슨은 전구를 발명하기까지 1,000번 넘게 실패했다. 그리고 이런 말을 남겼다. “나는 실패한 게 아니다. 작동하지 않는 1,000가지 방법을 발견한 것이다.” 애플의 올글래스 아이폰도 비슷한 운명을 맞았다. 다만 애플에게는 에디슨 같은 여유가 없다. 시장은 실패를 발견의 과정으로 받아들이지 않는다. 즉각적인 주가 하락으로 받아들인다.
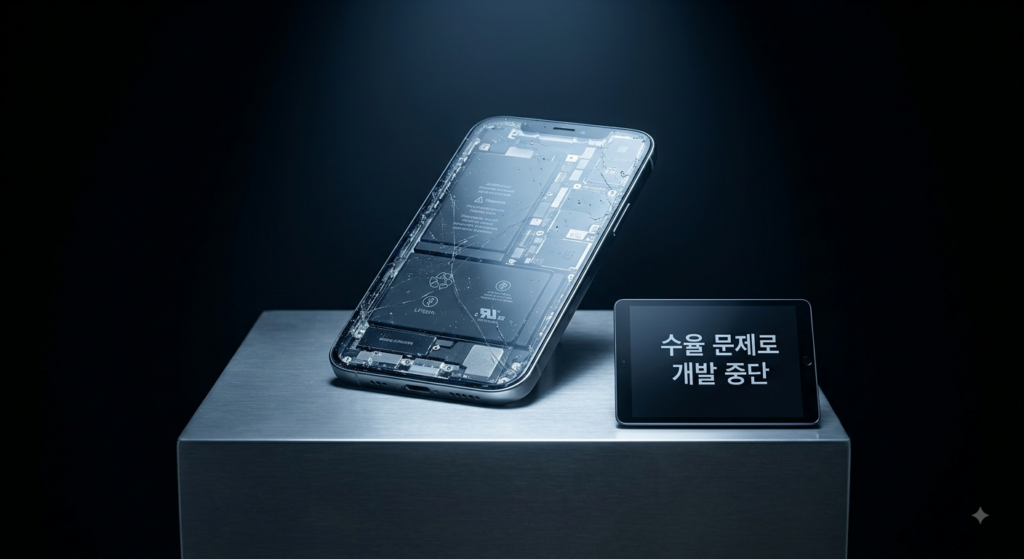
애플이 유리 소재를 전면에 적용한 ‘올글래스 아이폰’ 개발을 중단했다는 소식이 나왔다. 이 프로젝트는 단순한 신제품이 아니었다. 2007년 아이폰 출시 20주년을 기념하는 상징적인 모델이었고, 아이폰X 이후 가장 큰 폭의 디자인 변화가 될 것으로 기대를 모았다. 그런데 낮은 생산 수율을 이유로 조용히 접혔다.
제프리스의 에디슨 리 애널리스트가 이 소식에 즉각 반응했다. 투자의견을 ‘보유’에서 ‘시장수익률 하회’로 낮췄다. 이건 사실상 팔라는 신호다. 목표주가도 285.56달러에서 263.66달러로 22달러나 깎았다. 주가는 하루 만에 1.53% 빠지며 308.26달러로 마감했다.
ASP 전략의 실패 — 유리 한 장이 마진 전체를 흔들다
에디슨 리의 분석에서 가장 핵심적인 문장이 있다. “애플의 당초 계획은 전면 유리 디자인을 아이폰 프로 및 프로 맥스 모델에 적용해 평균 판매 가격(ASP)과 마진을 더 높이는 것이었다.” 그리고 이 취소가 “새로운 폼팩터로 아이폰 ASP를 높이는 것이 예상보다 어렵다는 점을 보여준다”고 덧붙였다.
이 지적이 무겁다. 애플은 지난 10년간 하드웨어 판매량 증가가 아니라 판매 가격 상승으로 매출을 키워왔다. 아이폰 판매 대수는 정체됐지만 프로 모델 비중을 늘리고 가격을 올리며 매출을 방어한 것이다. 이 전략의 다음 카드가 올글래스 디자인이었다. 그런데 그 카드가 사라졌다.
역사적으로 애플이 디자인 혁신으로 ASP를 끌어올린 순간들이 있었다. 2017년 아이폰X이 페이스ID와 베젤리스 디자인으로 999달러라는 가격을 정당화했을 때, 시장은 그 프리미엄을 받아들였다. 애플이 그 다음 유사한 혁신을 만들지 못하면, ASP 상승이라는 성장 공식 자체가 흔들린다.
폴더블이 유일한 카드가 됐다
에디슨 리는 이제 폴더블 아이폰이 애플의 ASP와 마진을 끌어올릴 “유일한 핵심 동력”이라고 못 박았다. 애플은 다음 달 폴더블 아이폰을 공개할 것으로 예상된다.
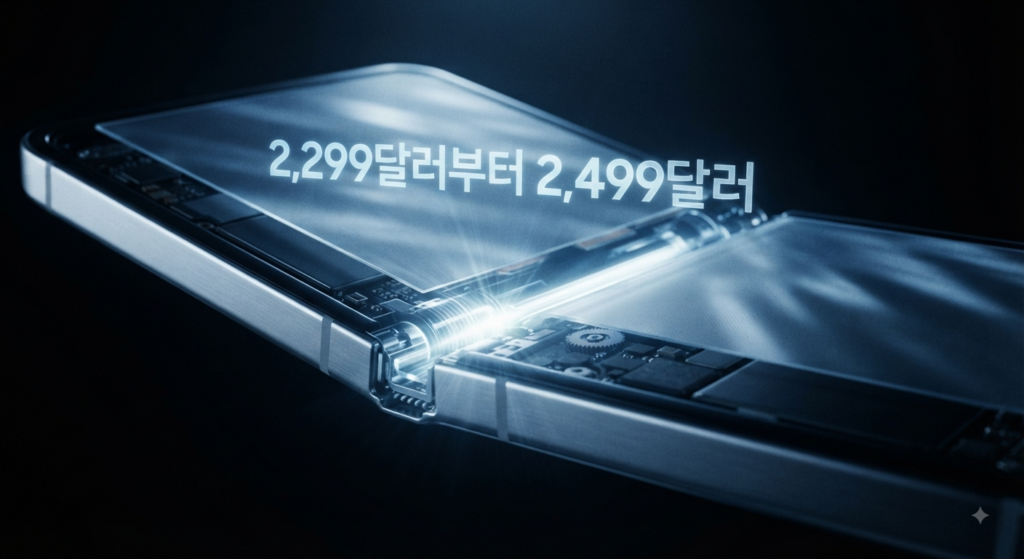
그런데 이 카드에도 그림자가 있다. 애플 분석가 밍치궈에 따르면 폴더블 아이폰의 미국 출시 가격은 2,299달러에서 2,499달러 선으로 예상된다. 아이폰 프로 맥스보다 두 배 가까이 비싼 가격이다. 메모리 반도체 등 주요 부품 가격이 계속 오르고 있는 상황이라 이 가격이 더 오를 가능성도 있다.
높은 가격은 양날의 검이다. ASP를 확실히 끌어올리지만, 판매량을 제한한다. 삼성전자가 갤럭시 폴드를 8년째 팔고 있지만 전체 스마트폰 판매에서 차지하는 비중은 여전히 한 자릿수에 머문다는 사실이 이 딜레마를 보여준다. 애플이 폴더블로 프리미엄을 받을 수는 있겠지만, 그것이 올글래스가 노렸던 것처럼 주력 라인업 전체의 마진을 끌어올리는 효과까지는 내지 못할 수 있다.
나폴레옹 힐은 “성공은 대개 실패라는 옷을 입고 찾아오기 때문에 대부분의 사람들이 알아보지 못한다”고 했다. 애플의 폴더블이 그 성공의 옷을 입은 실패인지, 진짜 성공인지는 다음 달 공개 이후에야 드러난다.
메모리 로비 — 애플이 CXMT 규제 완화를 원하는 이유
이 기사에서 조용히 지나칠 수 없는 대목이 있다. 애플이 미국 정부를 상대로 중국 창신메모리테크놀로지(CXMT)의 메모리칩 사용 규제를 풀어달라고 로비하고 있다는 사실이다.
트럼프 행정부의 대중국 수출통제 규정 때문에 미국 기업은 CXMT와 기술정보를 공유할 수 없다. 그런데 애플이 이 벽을 넘으려 하는 이유는 명확하다. 메모리 반도체 가격이 계속 오르고 있고, 공급이 빠듯하다. 앞서 다룬 것처럼 삼성전자와 SK하이닉스가 AI 수요로 메모리 가격을 밀어올리는 상황에서, 애플은 더 싸고 안정적인 공급원을 찾고 있다.
이건 아이러니한 그림을 만든다. 폴더블 아이폰이 2,499달러에 팔릴 수 있다는 전망이 나오는 동시에, 애플은 부품 원가를 낮추기 위해 중국산 메모리를 확보하려 애쓰고 있다. 프리미엄 가격 전략과 원가 절감 전략이 동시에 작동하고 있는 셈이다. 이 두 전략이 충돌하지 않고 공존할 수 있는지가 애플의 다음 분기 마진율에서 드러날 것이다.
존 터너스에게 넘겨진 숙제
지난주 보도된 CEO 교체 소식과 이번 올글래스 취소 소식을 함께 놓고 보면 그림이 더 선명해진다. 팀 쿡에서 존 터너스로 넘어가는 시점에, 애플이 준비해온 20주년 기념작이 사라졌다. 다음 리더는 물려받은 카드가 하나 줄어든 채로 시작하게 됐다.
랠프 왈도 에머슨은 “위대한 정신은 목표를 갖고, 다른 사람들은 소망만 갖는다”고 했다. 애플이 올글래스라는 목표를 가졌다가 그것을 소망으로 되돌린 지금, 존 터너스가 새로운 목표를 얼마나 빨리 세우는지가 애플의 다음 국면을 결정할 것이다.
[굿이너프 매뉴얼]
시총 탑3만 보유한다.
팔 때
30일 이내에 나스닥 -3%가 3회 발생하면 20%를 매도
30일 이내에 나스닥 -3%가 4회 발생하면 추가 30% (총 50%)를 매도
(단, 주식 비중 최소 50% 유지)
살 때
나스닥 전고점 대비 -12% 회복 시 매도분 30% 재매수
나스닥 전고점 대비 -5% 회복 시 나머지 20% 재매수
비중 50% 아래로 내려가면 즉시 50%로 복원
이 매뉴얼은 참고용이며 투자 결과는 개인에게 책임이 있습니다.
운영자 굿이너프